Comunicado público
Ante la eventual eliminación del impuesto a los semovientes y la sangría millonaria de las cuentas públicas
Imagen
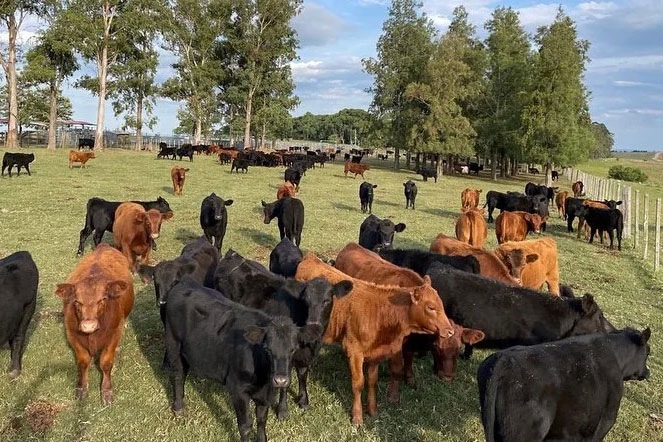
Dado que el Poder Ejecutivo se encuentra evaluando la eliminación del impuesto del 1 % a los semovientes —cuyo financiamiento pasaría a cargar sobre la sociedad en su conjunto—, el movimiento sindical fija su posición al respecto:
- La derogación del impuesto del 1 % a la enajenación de semovientes —que actualmente abona solo una parte del sector agropecuario— y cuyo fin es el financiamiento de las intendencias del interior del país, consolidaría una profunda injusticia tributaria e implicaría una pérdida fiscal de unos 40 millones de dólares anuales. Esto agravaría las restricciones presupuestales para abordar los problemas estructurales que frenan el desarrollo del país e impiden a las mayorías sociales acceder a una mejor calidad de vida.
- Originalmente, este tributo alcanzaba a todos los operadores de la compraventa de ganado; sin embargo, producto de la presión corporativa del sector, su recaudación se fue debilitando y su contribución se tornó cada vez más regresiva . La alícuota se redujo del 3% al 1% actual y, desde hace más de una década, recae únicamente sobre los productores familiares y de menor escala, en tanto los grandes productores y tenedores de ganado lo exonerar del pago de sus obligaciones ante el BPS; generando un empuje importante en la desfinanciación del sistema jubilatorio.
- Para el PIT-CNT la solución a esta inequidad no consiste en debilitar aún más las arcas públicas, sino en revertir la lógica actual donde "el chico paga y el grande exonera". Una alternativa viable en el corto plazo, mientras se trabaja en una reforma integral, es eliminar el crédito fiscal para los grandes tenedores de ganado y exonerar de forma efectiva al pequeño productor. De este modo, se alivia al productor familiar, sin poner en riesgo las cuentas públicas.
- En una perspectiva más amplia, es indispensable avanzar hacia un instrumento tributario integral que no se limite a la enajenación de semovientes, sino que gravite sobre todo el gran capital de la cadena de producción primaria, incluyendo a sectores de alto poder económico vinculados al capital trasnacional.
- Profundizar una política fiscal regresiva y, en simultáneo, rechazar la sobretasa del 1% al 1% más rico —orientada a financiar la erradicación de la pobreza infantil— resultaría una decisión incomprensible, contradictoria e irresponsable.
- A juicio del movimiento sindical, se requiere una reforma tributaria de segunda generación que fortalezca las capacidades legislativas, técnicas y tecnológicas del Estado en la materia. Esta transformación es clave para fortalecer la equidad vertical del sistema, financiar las urgencias nacionales y promover un proyecto de desarrollo nacional para avanzar hacia el Uruguay del futuro.

 Facebook
 X
 Youtube
 Instagram
